Принципы работы с рисками обсудили на Форуме по налоговому мониторингу
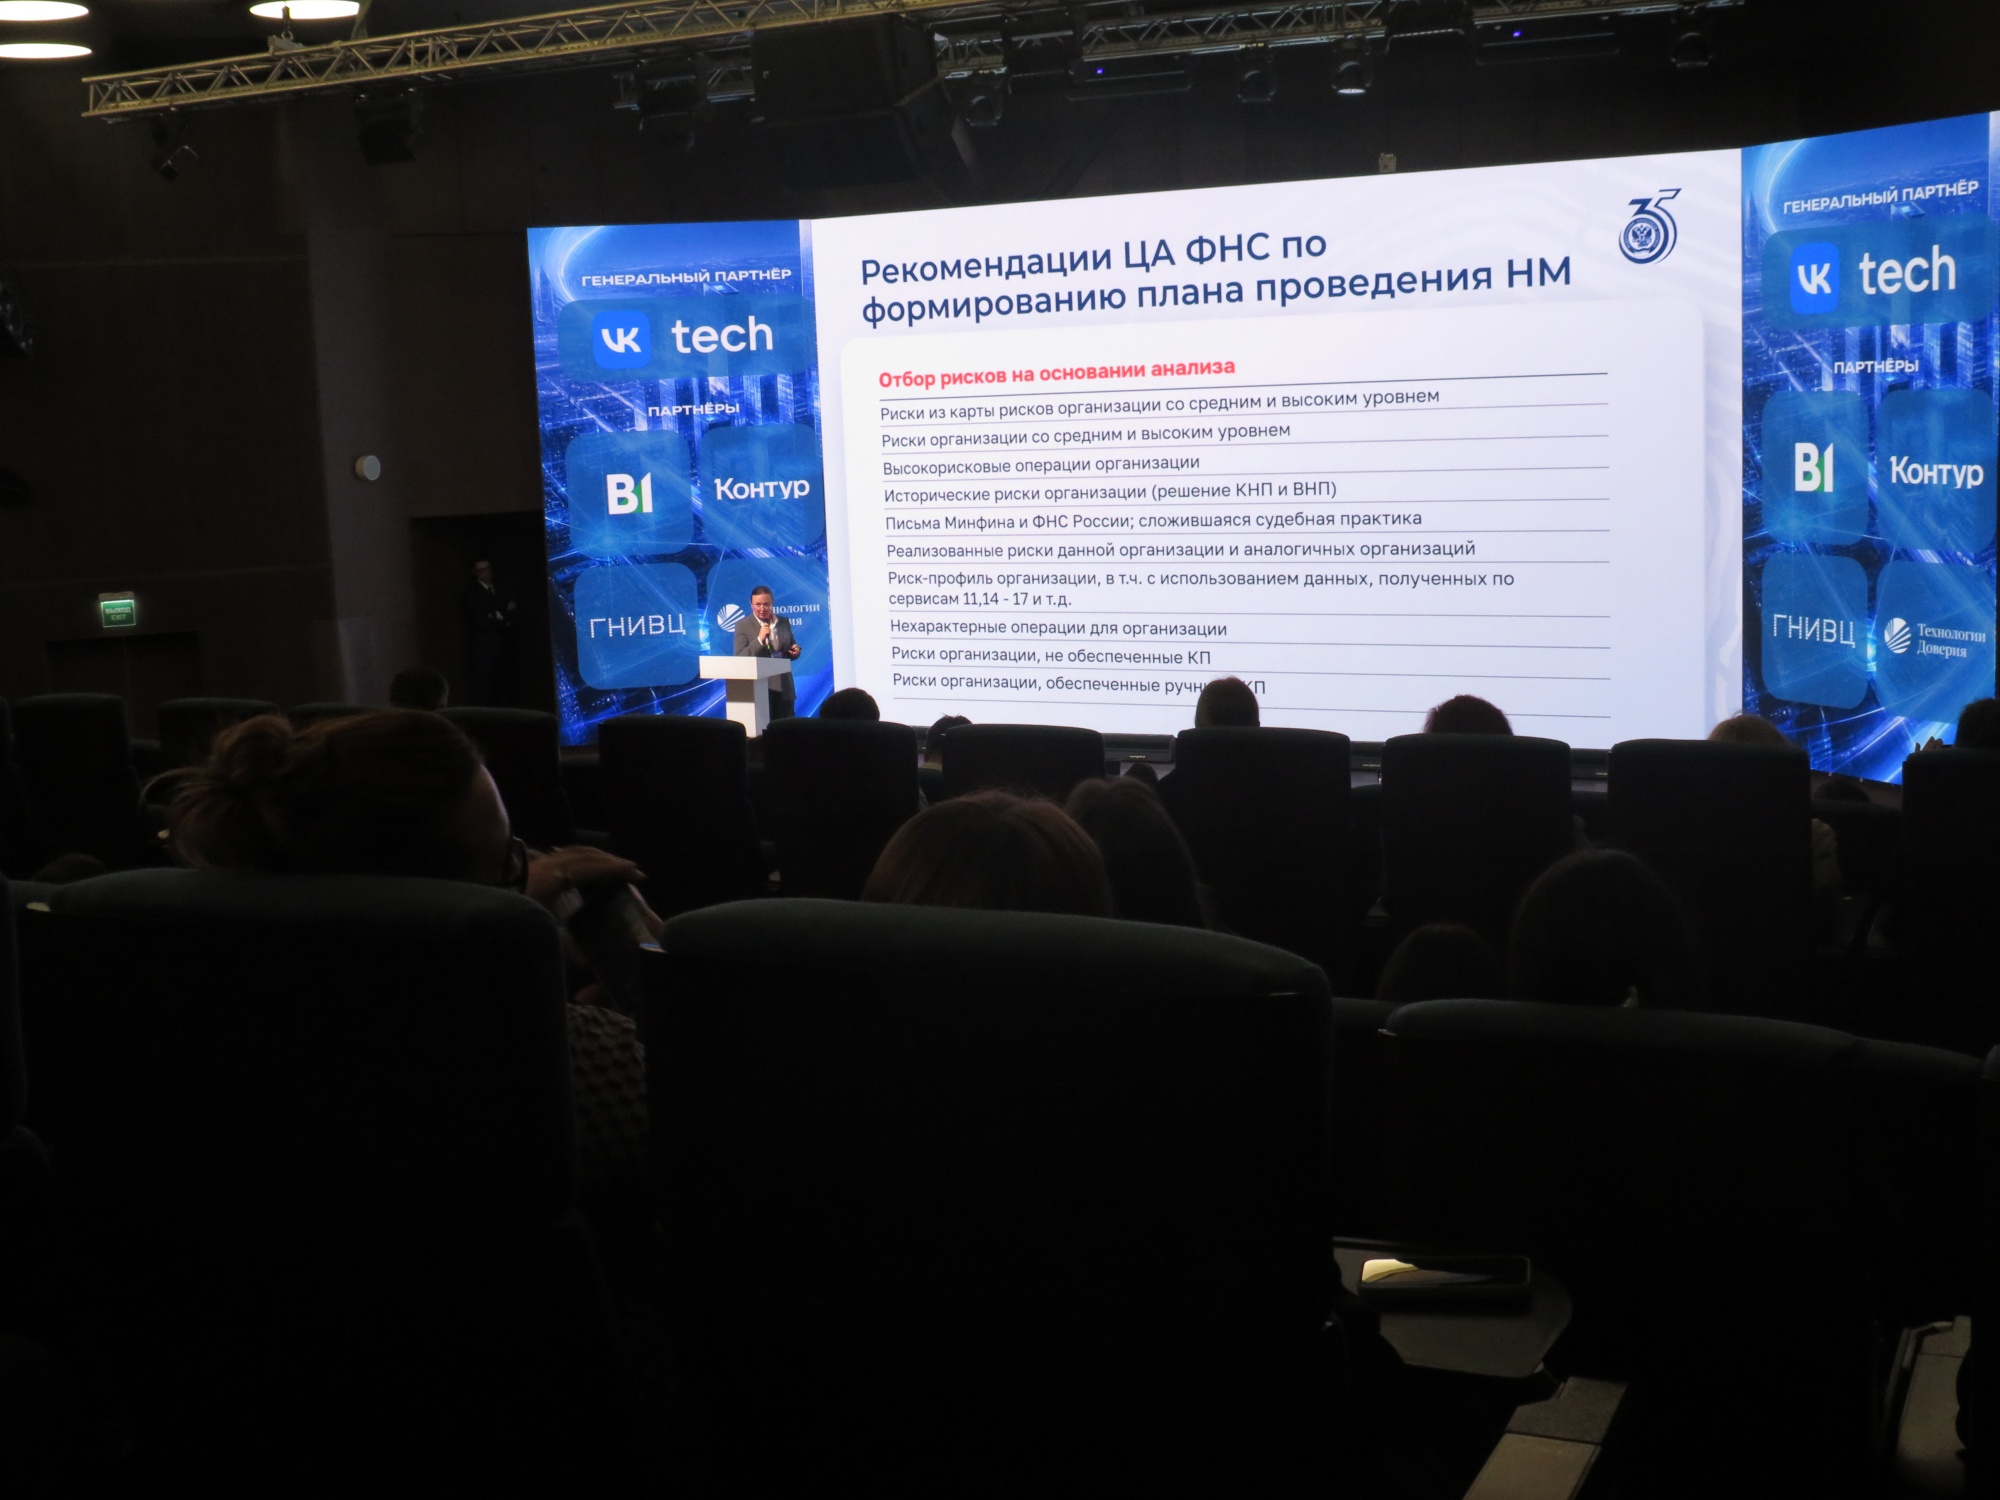
Одним из наиболее перспективных направлений до 2030 года, обозначенных на Форуме по налоговому мониторингу 15 октября, стала превентивная работа с рисками и формирование единого Справочника рисков.
Как пояснила начальник Управления налогового мониторинга ФНС России Марина Крашенинникова, главная задача Справочника заключается в классификации рисков и стандартизации информации об их раскрытии. Важным результатом должно стать повышение доступности методологии управления рисками для участников налогового мониторинга в более короткие сроки. В этой работе активно применяются технологии искусственного интеллекта — модель самостоятельно формирует описание риска по заданной структуре.
Источниками наполнения Справочника выступают мотивированные мнения, уточненные налоговые декларации, результаты камеральных и выездных проверок, письма Минфина и ФНС России, а также судебная практика. Актуальная версия справочника может передаваться в учетные системы налогоплательщиков через API-сервис и размещается в Рабочем месте участника налогового мониторинга.
«Фундаментом Справочника является реестр рисков. Он представляет собой библиотеку из паспортов рисков, где каждый элемент строго уникален и исключает дублирование. Это позволяет налоговым органам и налогоплательщикам оперировать едиными категориями и однозначно идентифицировать риск», - пояснила Марина Крашенинникова.
Инициатором наполнения реестра выступает налоговый орган в лице межрегиональных и межрайонных инспекций, а утверждается он центральным аппаратом ФНС России. Налогоплательщик тоже может предложить дополнить реестр своим риском путем обращения в налоговый орган. На основе реестра помимо Справочника формируется и Карта рисков организации.
Справочник и Карта рисков организации не имеют периода. Они представляют собой таблицу, формирующуюся нарастающим итогом ежеквартально. Таким образом обеспечивается принцип непрерывности проведения налогового мониторинга. Карта рисков организации, как и Справочник, содержит в себе две категории рисков: общие риски, характерные всем видам экономической деятельности, и отраслевые риски. На данный момент выделено 11 групп отраслей.
В целях реализации риск-ориентированного подхода и повышения эффективности мероприятий налогового контроля разработан План проведения налогового мониторинга. Он регламентирует обмен информацией между налоговым органом и налогоплательщиком при отработке риска, в том числе с учетом отраслевой специфики. План формируется на основе рекомендаций Центрального аппарат ФНС России по отработке рисков. Он составляется на период проведения налогового мониторинга и закрывается 1 октября следующего за периодом года.
Если в ходе отработки Плана риск подтверждается, то составляется налоговая декларация с корректировкой обязательств, либо мотивированное мнение. Если риск не подтверждается, инспектор составляет соответствующие комментарии и поясняет, почему он не подтвержден. План актуализируется ежеквартально.
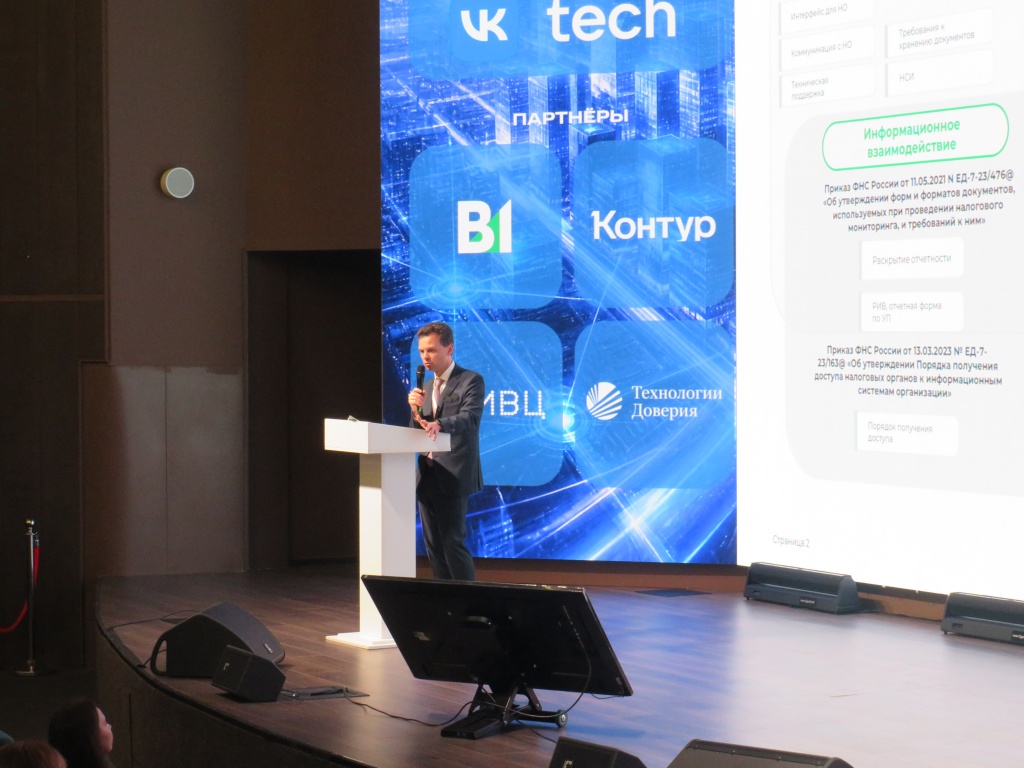
Партнер компании Б1 Андрей Сулин подробно разобрал, как оформлять Карту рисков организации и чем подтверждать риски при реализации Плана.
«Структурированное хранение информации о рисках в информационной системе упрощает работу с запросами от налогового органа в рамках сервисов. В ходе подготовки к налоговому мониторингу стоит обогатить привычные паспорта рисков дополнительными атрибутами: ссылками на соответствующие этапы бизнес-процесса, подтверждающими документами, например, налоговыми заключениями, и данными, необходимыми для ответов на запросы. На подготовительном этапе целесообразно также проверить корректность отражения рисков в системе и регулярность отработки запросов. Это можно сделать в Рабочем месте участника или в витрине данных», - уточнил Андрей Сулин.
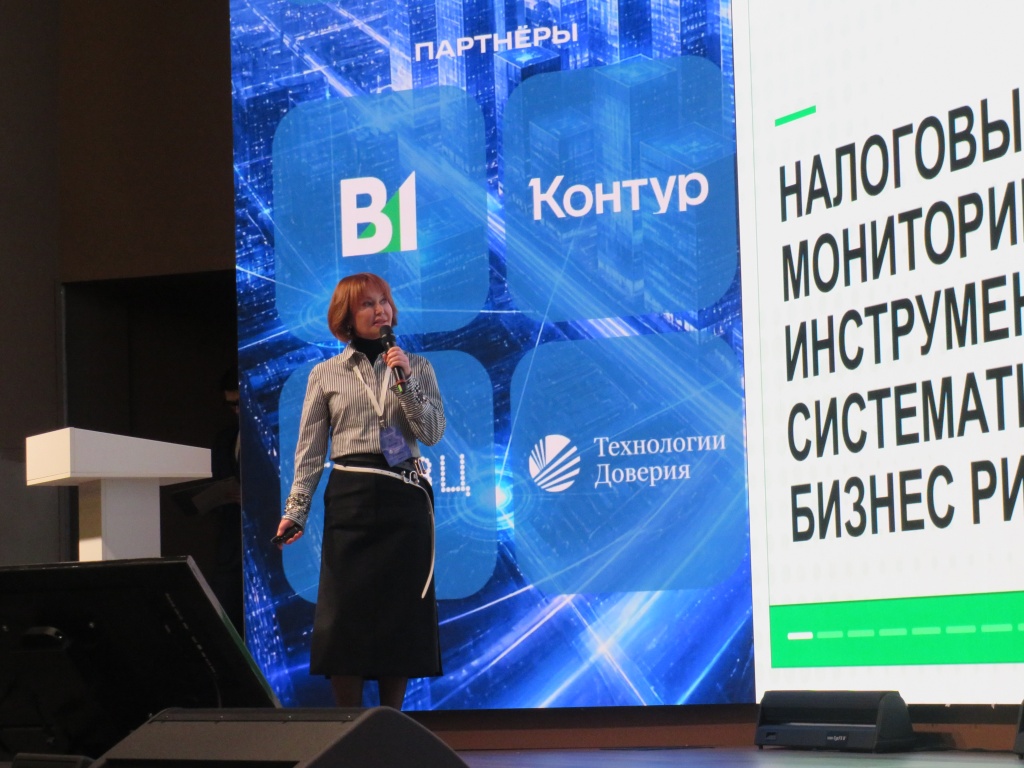
Заместитель директора, руководитель направления налогового мониторинга ГК «Азот» Мария Белянина поделилась опытом, как внедрить налоговые риски в системы управления бизнес-рисками компании.
«Создание отдельной системы управления налоговыми рисками при уже действующей системе бизнес-рисков представляется нецелесообразным: эффективнее выстроить единую архитектуру, в которой налоговые риски станут частью общего контура. Отдельной задачей становится автоматизация и систематизация Справочника рисков. Требования ФНС России к структуре рисков и подход Data-Driven для управления рисками требует цифровых инструментов риск-менеджмента. Для формирования внутреннего реестра рисков мы развернули на своем сервере модель искусственного интеллекта, которая структурирует данные и возвращает их в табличной форме для дальнейшей автоматизации контрольных процедур», - отметила Мария Белянина.
Презентации спикеров можно скачать в разделе «База знаний».
Тогда подпишитесь на нашу рассылку