На Форуме рассмотрели Справочник разниц и новые электронные сервисы
На Форуме по налоговому мониторингу 15 октября подробно разъяснили вопросы реализации сервисов информационного взаимодействия и допустимых способов раскрытия информации.
Участникам напомнили, что при переходе на налоговый мониторинг компания предоставляет налоговому органу доступ к своей информационной системе, а взаимодействие осуществляется через API-сервисы. При этом Налоговый кодекс РФ предусматривает несколько способов информационного взаимодействия: через витрину, через доступ к информационной системе компании, по телекоммуникационным каналам связи и на бумажном носителе.
Конкретный способ фиксируется в регламенте информационного взаимодействия. Также в нем должны быть отражены время доступа к документам и информации, порядок ознакомления налогового органа с подлинниками документов, сроки и порядок представления налоговому органу документов и информации, состав и структура раскрытия показателей регистров бухгалтерского и налогового учета, сведений об СВК.
По словам начальника Управления налогового мониторинга ФНС России Марины Крашенинниковой, если компания препятствует проведению контроля, не обеспечивает доведение необходимой информации одним из доступных способов и не исполняет регламент информационного взаимодействия, ей грозит досрочное прекращение налогового мониторинга.
С этого года вступили в силу дополнительные основания для досрочного прекращения (ст. 105.28 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ): несоответствие регламента информационного взаимодействия, системы внутреннего контроля и информационных систем установленным требованиям; неактуальность представленных документов для правопреемника по истечении месяца со дня его образования; систематические нарушения порядка и сроков доступа к информационным системам.
Эксперты ФНС России рассмотрели на Форуме порядок проверки затрат для участников СЗПК, а также разработку требований к раскрытию информации о разницах между бухгалтерским и налоговым учетом, образовавшихся в результате различных правил признания доходов.
По итогам разработки требований к раскрытию разниц сформирован Справочник разниц и создан сервис №36 для автоматизированного обмена данными о разницах между налогоплательщиком и налоговым органом. На основе получаемых унифицированных данных будет проводиться анализ причин не отражения или несвоевременного отражения доходов в налоговом учете. Это позволит совершенствовать СВК в части проверки правомерности формирования разниц.
11 июня 2026 года приказом Минфина России был утвержден порядок введения Справочника разниц, сформированных в отношении показателей между декларацией по налогу на прибыль и декларацией по НДС, а также между декларацией по налогу на прибыль организаций и отчетом о финансовых результатах. Справочник предназначен для использования в АИС «Налог-3», а также в информационных системах налогоплательщиков, интегрированных с АИС «Налог-3». Актуальную версию Справочника можно будет получить через электронный сервис №32, в Рабочем месте участника налогового мониторинга и на официальном сайте ФНС России.
«Размещение документа в открытом доступе имеет практическую ценность: с перечнем разниц смогут заранее ознакомиться не только действующие участники мониторинга, но и компании, которые только планируют к нему присоединиться. Справочник является наполняемым: в текущей версии содержится 46 разниц, при этом работа над его расширением продолжается, и в ближайшее время перечень будет дополнен новыми позициями», - пояснили эксперты Службы.
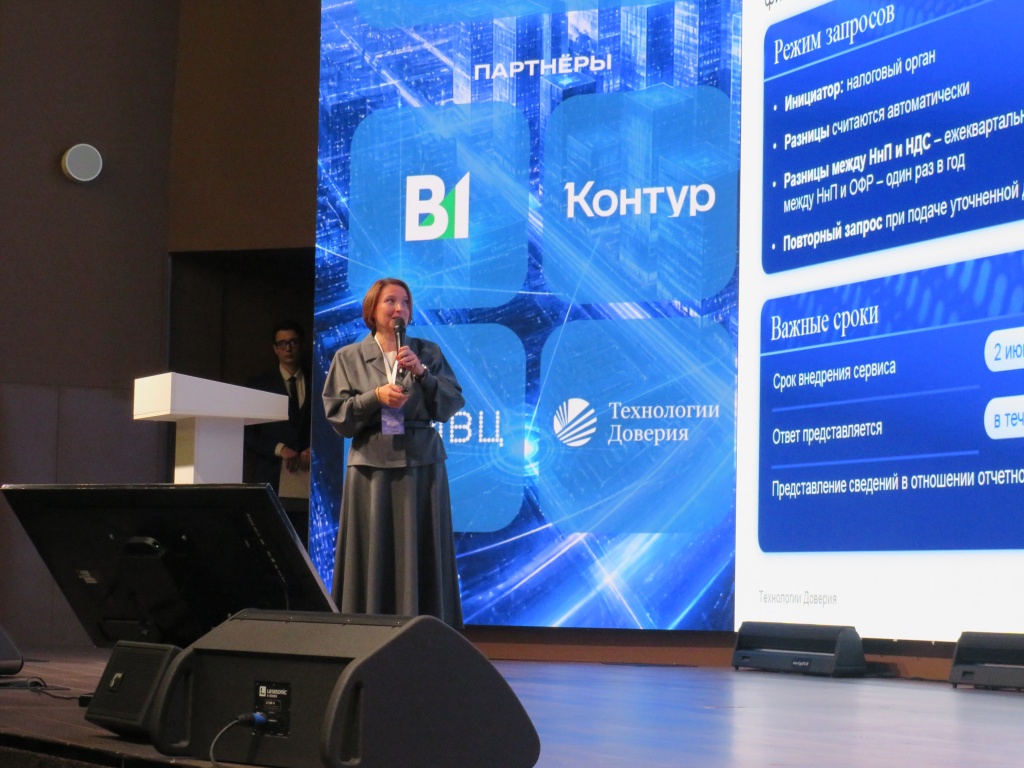
Партнер, руководитель налоговой практики «Технологии доверия» Екатерина Рябова поделилась нюансами сравнения бухгалтерского и налогового учета и реализации сервиса №36.
«Справочник включает в себя 46 видов разниц, и первым шагом следует определить, какие из них применимы к операциям конкретной компании и насколько корректно выстроены соответствующие учетные процессы. Сервис №36 необходимо реализовать до 2 июня 2027 года, это требует серьезной предварительной проработки. Анализ методологических и учетных аспектов рекомендуется начинать заблаговременно, в том числе с ручной проверки, а затем переходить к автоматизации — особенно при сложных операциях и большом количестве разниц. При корректной реализации требований внедрение сервиса и Справочника станет значимым стимулом для разработки продуманной и эффективной методологии учета и совершенствования учетных процессов», - подчеркнула Екатерина Рябова.
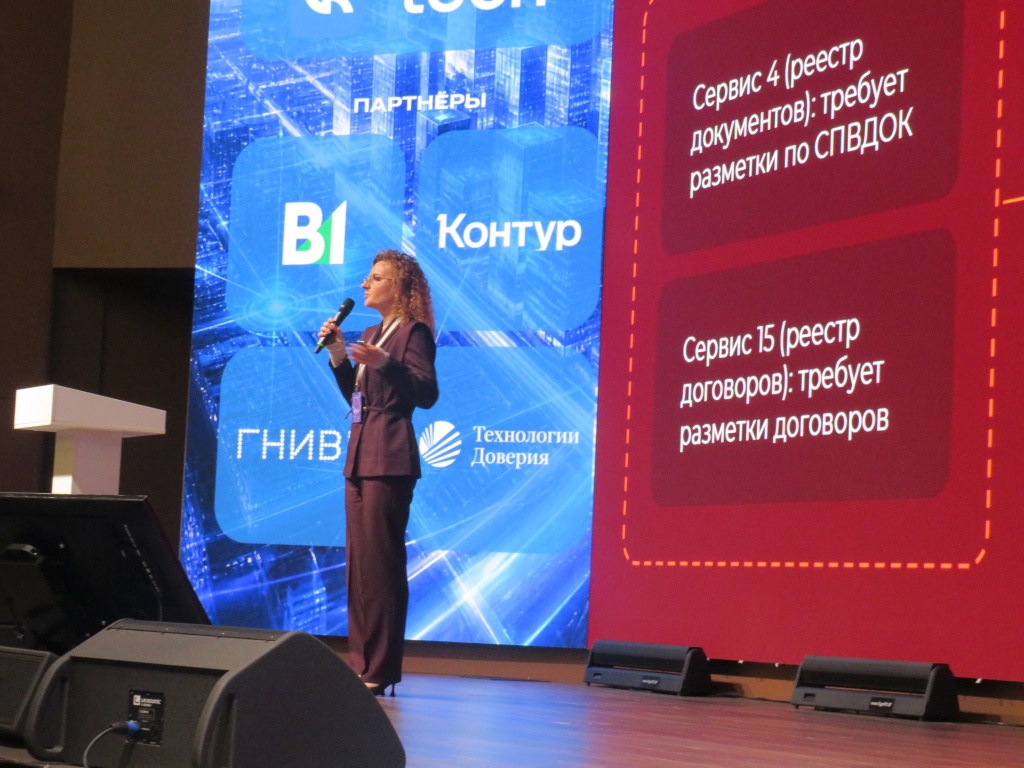
Ведущий эксперт по налоговому мониторингу компании «Контур» Инна Буланык рассмотрела особенности реализации сервисов информационного взаимодействия при интеграции с АИС «Налог-3».
«Практика показывает, что наиболее сложные в реализации отраслевые и аналитические сервисы, они требуют значительных объемов информации и перестройки внутренних процессов компаний. Для решения этих задач мы предлагаем клиентам готовые инструменты, базу знаний и экспертную методологическую поддержку. Совместно с участниками налогового мониторинга мы изучаем источники данных, анализируем бизнес-процессы и структурируем информацию, необходимую для передачи в налоговые органы. Такой подход уже позволил подготовить сервисы для ряда отраслей промышленности», - рассказала Инна Буланык.
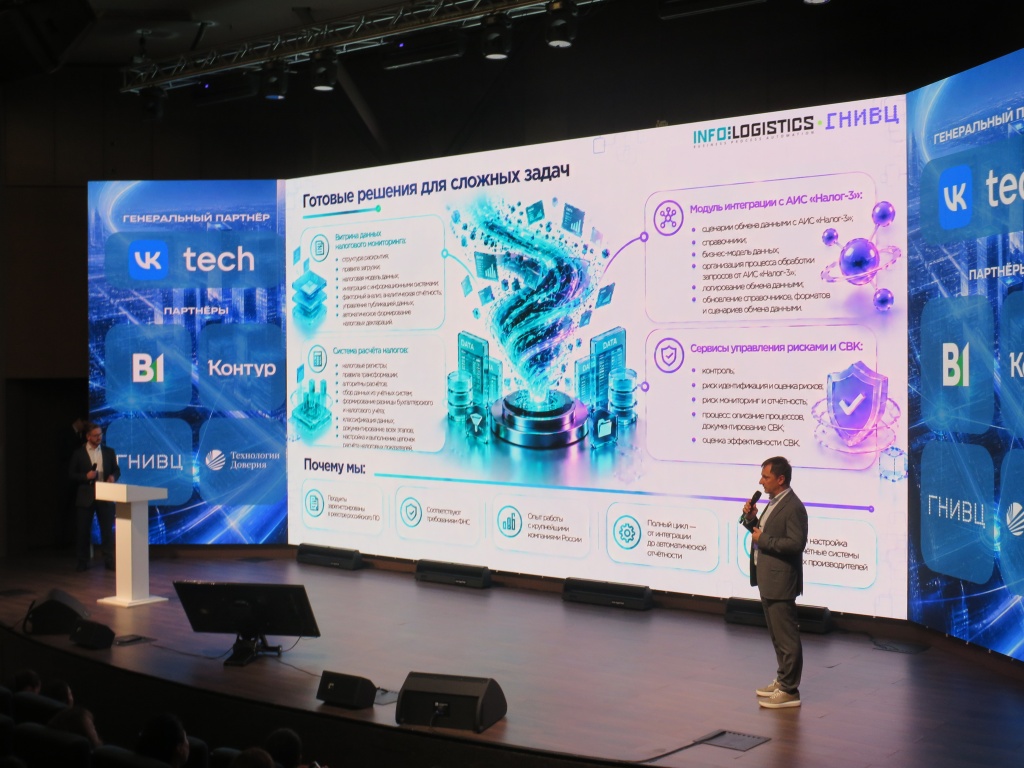
Комплексное решение по созданию и наполнению витрины данными продемонстрировали на Форуме директор Департамента корпоративных информационных систем АО «ГНИВЦ» Евгений Мелешко и директор департамента бизнес-решений «Инфолоджистикс» Павел Гаврилов.
«Несмотря на различия платформ, у участников рынка общая задача — обеспечить корректную интеграцию с АИС «Налог-3» и развивать свои информационные системы согласно требованиям законодательства. ГНИВЦ предлагает комплексные решения на основе опыта, накопленного еще до появления налогового мониторинга: мы работали над сопоставлением бухгалтерского и налогового учета, выявлением расхождений и их расшифровкой по документам и объектам учета для крупных российских и международных компаний. Новые требования ФНС подтверждают ценность этой экспертизы. Наша витрина полностью соответствует требованиям Налоговой службы, все сервисы по интеграции реализованы на 100%», - отметил Евгений Мелешко.
«Для наполнения витрины документы должны пройти несколько этапов подготовки. Сначала необходимо определить источники данных, далее выстраивается регулярный процесс сбора как электронных, так и бумажных документов. Следующим этапом становится оцифровка бумажного документооборота, после чего документы проходят дальнейшую обработку и подготовку к требованиям регуляторов и витрины. Компания InfoLogistics участвует в формировании единого комплексного решения, объединяющего витрину данных, электронные архивы и процессы обработки документов», - рассказал Павел Гаврилов.
Ознакомиться и скачать презентации спикеров можно в разделе «База знаний».
Тогда подпишитесь на нашу рассылку