Ключевые направления развития налогового мониторинга обсудили на Всероссийском налоговом форуме ТПП
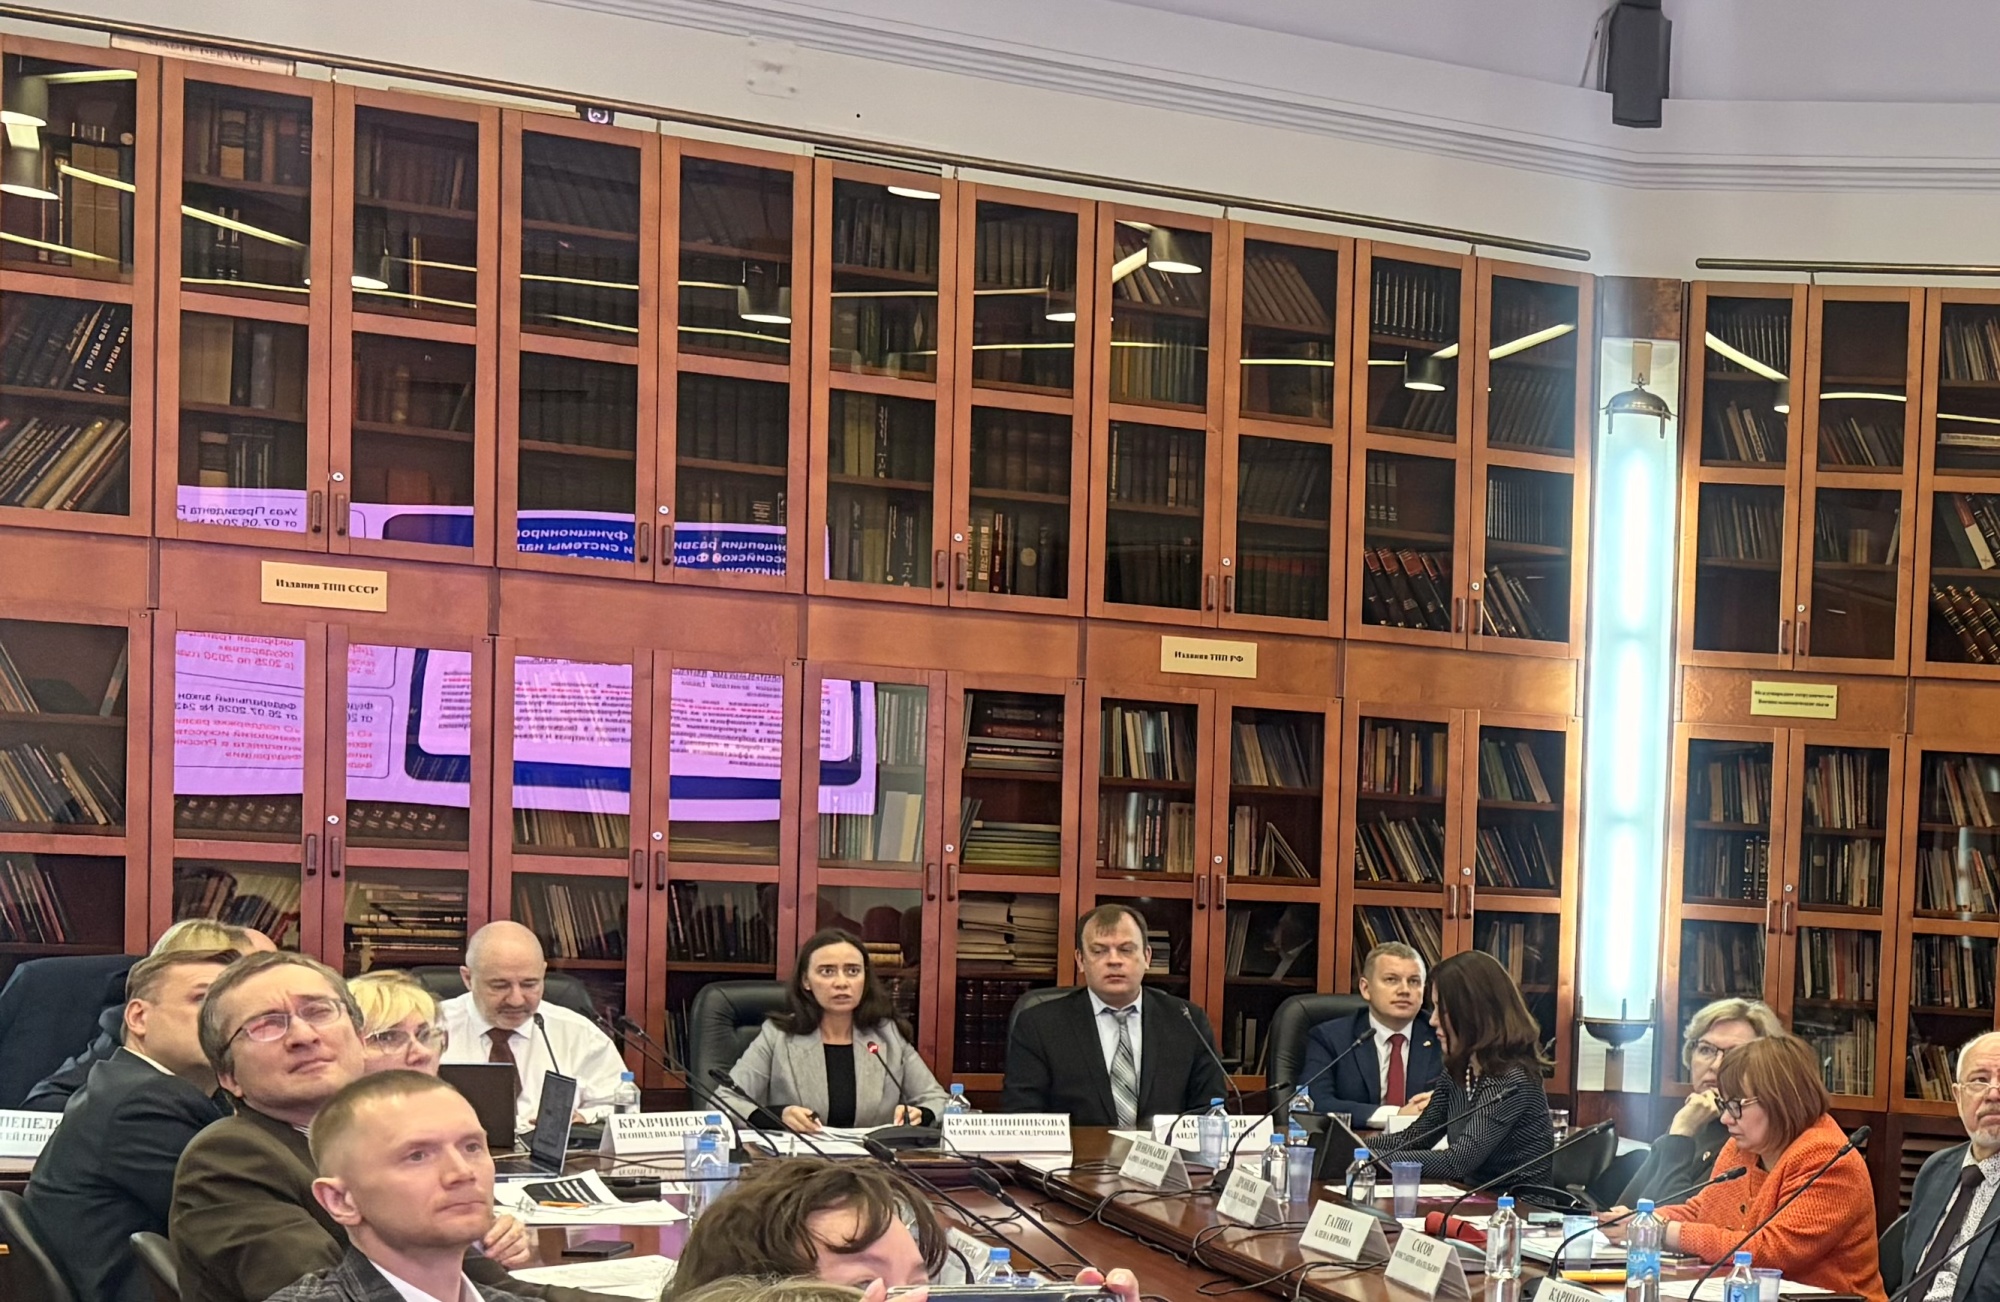
Совершенствование инструментов налогового мониторинга обсудили 21 октября на круглом столе в рамках Всероссийского налогового форума Торгово-промышленной палаты РФ.
Начальник Управления налогового мониторинга ФНС России Марина Крашенинникова рассказала, что современный этап развития налогового мониторинга связан с цифровизацией налогового контроля на основе риск-ориентированного подхода. Его принцип заключается в том, что данные остаются на стороне налогоплательщика, а налоговый орган получает возможность удаленного доступа к информационным системам организации в режиме реального времени.
Расширение периметра налогового мониторинга подтверждает востребованность выбранного направления. Если в 2016 году мониторинг проводился в отношении первых семи представителей крупнейшего бизнеса, то сегодня данный режим выбрали уже 856 компаний. Резкий рост числа участников начался с 2021 года. Это связано как с развитием нормативной базы и снижением суммовых критериев, так и с накоплением практики и повышением интереса бизнеса к уменьшению налоговой неопределенности. Служба перешла на полное электронное взаимодействие с участниками, что дало основу для дальнейшей цифровизации.
Одним из ключевых моментов стал запуск в 2023 году интеграционной платформы для организации расширенного информационного взаимодействия бизнеса с налоговым органом. На сегодняшний день к платформе подключены 93% участников.
В рамках этой работы началось формирование единого Справочника рисков. Его главная задача заключается в том, чтобы возникающие налоговые риски можно было максимально быстро и подробно описать и довести информацию до участников налогового мониторинга. Это позволяет формировать единое понимание бизнес-ситуаций и создавать условия для более оперативной реакции со стороны компаний.
В 2026 году для более оперативного описания рисков стали использоваться технологии искусственного интеллекта. В перспективе налогоплательщики смогут применять ИИ на своей стороне для выявления аналогичных бизнес-ситуаций. Это открывает возможности для превентивной работы с рисками и совершенствования внутренних процедур контроля.
Результативность риск-ориентированного подхода во многом зависит от качества системы внутреннего контроля (СВК) самих организаций. В первые годы после расширения института налогового мониторинга уровень организации внутреннего контроля у участников демонстрировал высокие показатели в диапазоне 72–74 из 100, что соответствует управляемому уровню организации СВК. С 2024 года наблюдалось некоторое снижение показателей до 64–67 из 100, что также соответствует управляемому уровню.
«Подобная динамика характерна в связи с приходом большого количества новых участников. После вступления организациям требуется время для настройки информационных систем. Обычно на это уходит два-три года, после чего проявляется отложенный эффект: информационная инфраструктура становится более зрелой, а показатели внутреннего контроля улучшаются. Временное снижение показателей возможно и у компаний, которые участвуют в налоговом мониторинге уже не первый год. Причиной могут становиться внутренние организационные изменения, влияющие на процессы контроля и управления данными. Эти наблюдения подчеркивают, что развитие системы внутреннего контроля предполагает последовательную настройку бизнес-процессов и повышение качества данных», - пояснила Марина Крашенинникова.
Следующий этап развития налогового мониторинга предполагает дальнейшее совершенствование интеграционной платформы, расширение возможностей цифрового взаимодействия и развитие инструментов работы с рисками
Тогда подпишитесь на нашу рассылку